

医療費控除を受けるには治療費、世帯主での「確定申告」
娘さんの歯の矯正治療に、自分の治療費、祖父母の治療費。合わせると100万円規模になり、計算機を前に手が止まる——医療費控除は、家族の治療やその交通費をまとめて申告できる制度。戻る金額は「年収」ではなく課税所得と税率で決まります。
この記事の要点まとめ
- 機能改善を目的とする子どもの矯正や、欠損を補うインプラントは、医療費控除の対象となる場合があります。
- 控除額は年間医療費から補填額と基準額を差し引いて算出し、所得税の還付や翌年度の住民税軽減につながります。
- 生計を一にする家族分は合算でき、実際の支払者が申告します。税率や納税額を確認し、必要書類を準備しましょう。
- 子どもの矯正治療とインプラント治療、医療費控除の対象になる条件とは
- 世帯年収500万円台・600万円台で医療費控除はいくら戻る?具体的な計算
- 家族分の医療費をまとめて申告するときの名義選択の考え方
- 医療費控除の確定申告の手順と知っておきたい注意点
- 一宮市で子どもの矯正とインプラントの治療計画を立てるときに確認したいこと
子どもの矯正治療とインプラント治療、医療費控除の対象になる条件とは
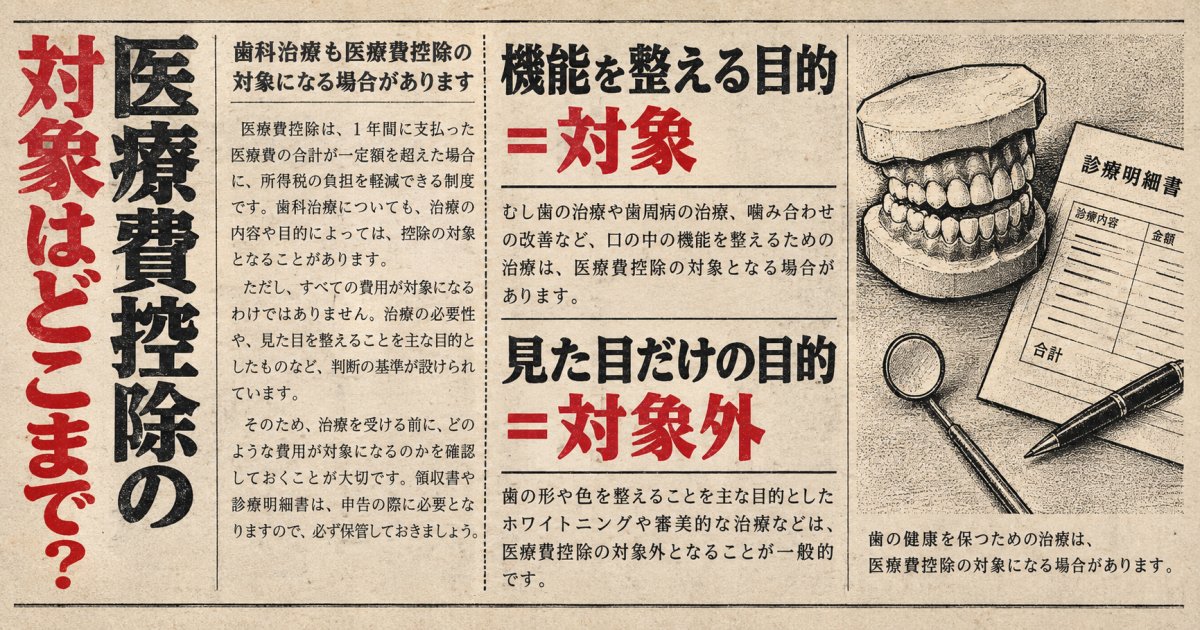
医療費控除の線引きは、金額の大小ではなく「その治療が機能上の問題を整える目的かどうか」で判断されます。自由診療(公的医療保険が適用されない診療)でも、目的が治療であれば対象として扱われるのが基本的な考え方です。
小学生の矯正治療が医療費対象になる判断基準
発育期の歯並びやかみ合わせのずれは、食べ物を噛み砕く働き、発音、顎の成長方向にまで関わります。小児期の口腔機能は成長とともに変化するため、成長段階に応じた評価が前提になります3。こうした機能上の問題を整える目的で行う矯正は、発育段階にある子どもの治療として医療費控除の対象になりやすいとされています。一方で、審美的な理由のみを目的とする場合は対象から外れます。判断に迷うときは、診断内容が分かる書類や診断書を保管しておくと、申告時の説明材料になります。
インプラント治療が対象になる条件と審美目的との違い
むし歯や歯の欠損で失った部分を補い、口の機能を回復する目的のインプラントは、一般に治療目的の診療として扱われます4。欠損への対応は複数の方法があり、歯を保存する処置とインプラントを比較した費用分析の報告も出ています6。どの方法を選ぶかは、残っている骨や周囲の歯の状態で変わります。なお外科処置を含むため、腫れや出血、術後の違和感といったリスクがあり、治療後も歯科医院での定期的なメンテナンスを続けることが前提になります。
対象外になりやすいケースの見分け方
見た目を整えることだけを目的とした成人の矯正、ホワイトニング、予防を目的とした自由診療のクリーニング(エアフローなどによる施術を自費で受ける場合)は、対象外と判断されやすい領域です。保険診療で受けた歯周病の継続的な管理や治療は対象に含まれます。最終的な判断は所轄の税務署が行うため、迷う項目は事前に問い合わせておくと安心です2。
世帯年収500万円台・600万円台で医療費控除はいくら戻る?具体的な計算
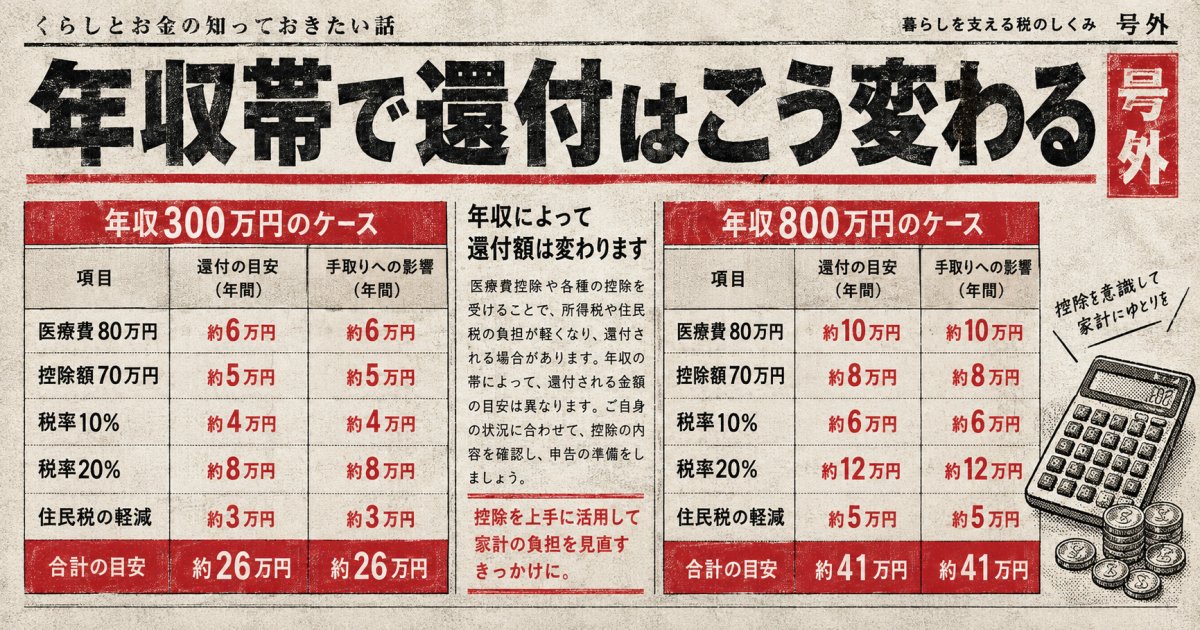
還付額は「支払った医療費 × 何割」ではありません。控除額に自分の所得税率をかけた金額が戻る、という構造を押さえると一気に見通しが良くなります。
医療費控除額の計算方法(総所得金額等の5%か10万円の低い方)
控除額は、1年間(1月〜12月)に支払った医療費の合計から、保険金などで補われた分を引き、さらに10万円を差し引いて算出します。総所得金額等が200万円未満の方は、10万円ではなく総所得金額等の5%が基準です。控除できる上限は200万円。ここで出た控除額に所得税率をかけた分が所得税の還付、住民税は別枠で軽減されます。
世帯年収500万円台のケース:矯正とインプラントを合算した場合
仮に、子どもの矯正に40万円、インプラント1本に40万円、合計80万円を同じ年に支払ったとします。控除額は80万円−10万円=70万円。年収550万円で扶養家族がいる世帯では課税所得が200万円前後になることが多く、この帯の所得税率は10%であるケースが一般的です。その場合、所得税の還付は約7万円(復興特別所得税を含めるとやや増えます)、これに住民税の軽減が加わりますが、実際の還付額は扶養状況や各種控除、年間の納税額によって変わるため、あくまで一例として捉えてください。
なお、小児矯正は30万〜60万円程度、インプラントは1本30万〜50万円程度という数字が一般的な相場として紹介されます。これは一般的な相場であり当院の費用ではありません。実際の費用は医療機関により異なり、当院の費用は診察のうえでご案内します。
世帯年収600万円台のケース:所得税率の違いによる差
税率を決めるのは額面の年収ではなく、給与所得控除や社会保険料控除、扶養控除などを引いたあとの課税所得です。年収600万円台でも課税所得が300万円なら税率は10%のままで、還付額は500万円台とほぼ変わりません。所得税は超過累進税率のため、課税所得が330万円を超えると、超えた部分だけに20%の税率が適用されます。そのため、控除額70万円のうち330万円を超える部分の割合によって所得税の還付額はやや増えますが、全額が20%で計算されるわけではなく、還付額が単純に倍になるわけではありません。実際の還付額は課税所得の内訳や各種控除の状況によって異なるため、目安として捉えてください。
所得税の還付だけでなく住民税も軽減される仕組み
医療費控除は翌年度の住民税の計算にも反映され、住民税率は一律10%です。控除額70万円なら約7万円分が翌年度の住民税から軽くなります。つまり課税所得200万円台の世帯では、所得税の還付約7万円+住民税の軽減約7万円で、合計14万円前後が目安になりますが、これはあくまで一例であり、実際の金額は世帯構成や各種控除、納税額によって異なります。給与から住民税が源泉徴収される方は、6月以降の控除に反映されます1。
家族分の医療費をまとめて申告するときの名義選択の考え方
医療費控除は「誰が治療を受けたか」ではなく「誰が支払ったか」で申告します。この一点を理解しておくと、家族の治療費をどうまとめるか判断しやすくなります。
生計を一にする家族の医療費は合算できる仕組み
同じ家計で生活している家族——夫婦、子ども、条件を満たせば別居の親も含め、生計を一にする家族の医療費は、実際に支払った人が一枚の申告書にまとめられます。子どもの矯正、自分のインプラント、家族が受けた保険診療の歯科治療や内科の受診、処方薬の費用も同じ枠で集計できます。歯科以外の医療費も足し合わせると、10万円の壁は思ったより早く越えるものです。領収書は家族分をまとめて1か所に保管しておくと、年明けの集計が短時間で済みます。
夫婦のどちらで申告すると還付額が大きくなるか
共働きで両方に所得税がかかっている場合、所得税率が高い側の名義で申告したほうが、同じ控除額でも戻る金額は大きくなります。控除額70万円に税率10%をかけると7万円、20%なら14万円。差はそのまま税率の差です。ただし所得税率は課税所得で決まるので、額面年収だけで判断せず、源泉徴収票の「源泉徴収税額」と課税所得の目安を見比べてください。もう一つの注意点として、支払った税額を超える還付は生じません。源泉徴収税額が少ない側に高額な医療費を寄せると、控除を使いきれない場合があります。
ふるさと納税をする前に確認しておきたいこと
ふるさと納税でワンストップ特例を申請済みの方が、医療費控除で確定申告をすると、ワンストップ特例は無効になります。寄付分も申告書に寄附金控除として記載しないと、住民税の軽減が反映されません。もう一点、医療費控除で課税所得が下がると、ふるさと納税の控除上限額も連動して下がります。医療費控除を予定している年のふるさと納税は、12月に家族の医療費を集計して、年末に行うと良いでしょう2。
医療費控除の確定申告の手順と知っておきたい注意点
医療費控除は年末調整では手続きできず、自分で確定申告を行う必要があります。とはいえ、やることは「集める・書く・出す」の三つです。
医療費控除の明細書の作成と必要書類
必要なのは、源泉徴収票、医療費控除の明細書、マイナンバーが分かる書類、還付金の受取口座。明細書には、受診した人・医療機関名・支払額を記入します。健康保険組合から届く医療費通知を添付すれば記入を省ける部分もありますが、通知は発行時期の都合で年末分が載らないことがあるため、自費診療の領収書は手元で管理しておくと確実です。領収書の添付は不要ですが、5年間の保管義務があります。マイナンバーカードとスマートフォンがあれば、マイナポータル連携でe-Taxから自宅申告も可能。うっかり申告していなかった年があれば、過去5年分まで還付申告ができます。
通院にかかった交通費は合算できるか
電車やバスといった公共交通機関の運賃は、通院に必要な範囲であれば対象です。子どもの通院に保護者が付き添った場合の付き添い分も含められます。領収書が出ない交通機関は、日付・区間・金額をメモで残しておけば足ります。一方、自家用車のガソリン代や駐車場代は対象外。タクシーは、公共交通機関が使えない事情があるときに限られます。
デンタルローンやクレジットカード分割払いを利用した場合の扱い
デンタルローンや分割払いを利用した場合、ローン会社が医療機関へ立て替えた年の医療費として集計するのが基本です。翌年以降の返済分を毎年分けて申告するわけではありません。契約書や信販会社の明細を保管しておきましょう。ローンの金利・手数料相当分は医療費に含められない点にご注意ください。
所得税が非課税の世帯は 医療費控除が発生しない
医療費控除は納めた所得税を還付する税の仕組みです。所得税が納税していない方は、確定申告しても還付金はされません。
矯正やインプラントの治療計画を立てるときに確認したいこと
「いつ、どの順で治療を進めるか」という話になります。生活動線で、通院のしやすさが治療計画の現実性を左右します。
通院を続けやすい治療スケジュール
矯正治療は、装置の調整や順調かどうかの確認のため通院が定期的に続きます。学校行事や習い事の予定と重なることが多いため、優先順位を決めておくと途中で治療を中断することが少ないです。
治療費支払い時期
医療費控除は1月から12月までの支払額で区切られます。同じ年に支払いを集めれば10万円の差し引きが一度で済み、控除額を大きくしやすい。または年をまたいで分割で支払うと、控除額の合計は小さくなります。一方、支払いを1年に集中させると家計の負担は重くなるため、控除の有利さだけで決めない判断も必要です。治療の優先順位は口の中の状態が決めるもの——年末に治療開始が近いときは、支払時期の相談をしておくと治療計画が立てやすくなります。
よくある質問
Q. 歯科で30万円支払いました。医療費控除の対象になりますか?
A. 治療を目的とした診療であれば対象です。30万円の場合、そこから10万円(総所得金額等が200万円未満の方は総所得金額等の5%)を引いた20万円が控除額になります。所得税率10%の方なら所得税の還付が約2万円、翌年度の住民税の軽減が約2万円という目安です。
Q. 医療費控除で年収500万でいくら戻る?
A. 年収500万円台は課税所得が200万円前後になることが多く、その場合の所得税率は10%であるケースが一般的です。家族分を合算して医療費が80万円だったとすると控除額は70万円で、所得税の還付が約7万円、住民税の軽減が約7万円、合計14万円前後が目安になりますが、実際の金額は扶養状況や各種控除、年間の納税額によって異なります。控除の枠を超えて税金が還付されることはありません。
Q. インプラントで100万円かかったらいくら戻ってきますか?
A. 控除額90万円に所得税率をかけた分が還付されます。税率10%なら約9万円、20%なら約18万円。これに住民税の軽減(約9万円)が加わります。納めた所得税額が還付の上限になるため、源泉徴収票の税額もあわせて確認してください。
Q. 自由診療の予防ケアやホワイトニングも合算できますか?
A. 治療目的ではなく見た目を整える目的や予防目的の自由診療は、対象外と判断されやすい領域です。保険診療で受けた歯周病継続支援治療は医療費控除の対象に含まれます。判断に迷う項目は所轄の税務署へご確認ください。
参考文献
1. 厚生労働省「健康づくりサポートネット(口腔・歯の健康)」 https://kennet.mhlw.go.jp/information/teeth
2. 厚生労働省「健康づくりサポートネット(疾病・健康に関する情報)」 https://kennet.mhlw.go.jp/information/
3. 日本小児歯科学会 https://www.jspd.gr.jp/
4. 公益社団法人 日本歯科医師会 https://www.jda.or.jp/
6. Bruhnke M, Naumann M, Beuer F, et al. Implant or tooth? – A cost-time analysis of managing "unrestorable" teeth. Journal of Dentistry. 2023. PMID: 37527727 / DOI: 10.1016/j.jdent.2023.104646
愛知学院大学大学院 歯周病学講座入局
平成20年 Harvard-MIT Division of Health Sciences and Technology留学
平成21年3月 愛知学院大学大学院 歯周病学専攻 博士(歯学)
平成21年4月 愛知学院大学 歯周病学講座 非常勤助教
名古屋市中区 澤歯科 勤務
平成26年4月 苅安賀歯科クリニック 院長
平成31年4月 愛知学院大学歯学部 生化学講座 非常勤講師
愛知学院大学歯学部 歯周病学講座 招へい教員(助教)
令和1年10月 医療法人 健口会 理事長
日本歯周病学会
歯学博士
国際口腔インプラント学会 クリニカル認定医
あわせて読みたい関連記事